中古住宅を購入して、リフォームをして。
思っていた以上に、いろいろとお金が出ていきました。
そして、これから3人目も生まれます。
今までは家計をそこまで細かく管理していなくても、なんとなく貯金はできていました。
でも、家を買って貯金も減り、これから子どもが3人になることを考えると、
「そろそろ、ちゃんと家計を見直したほうがいいかも」
と思うようになりました。
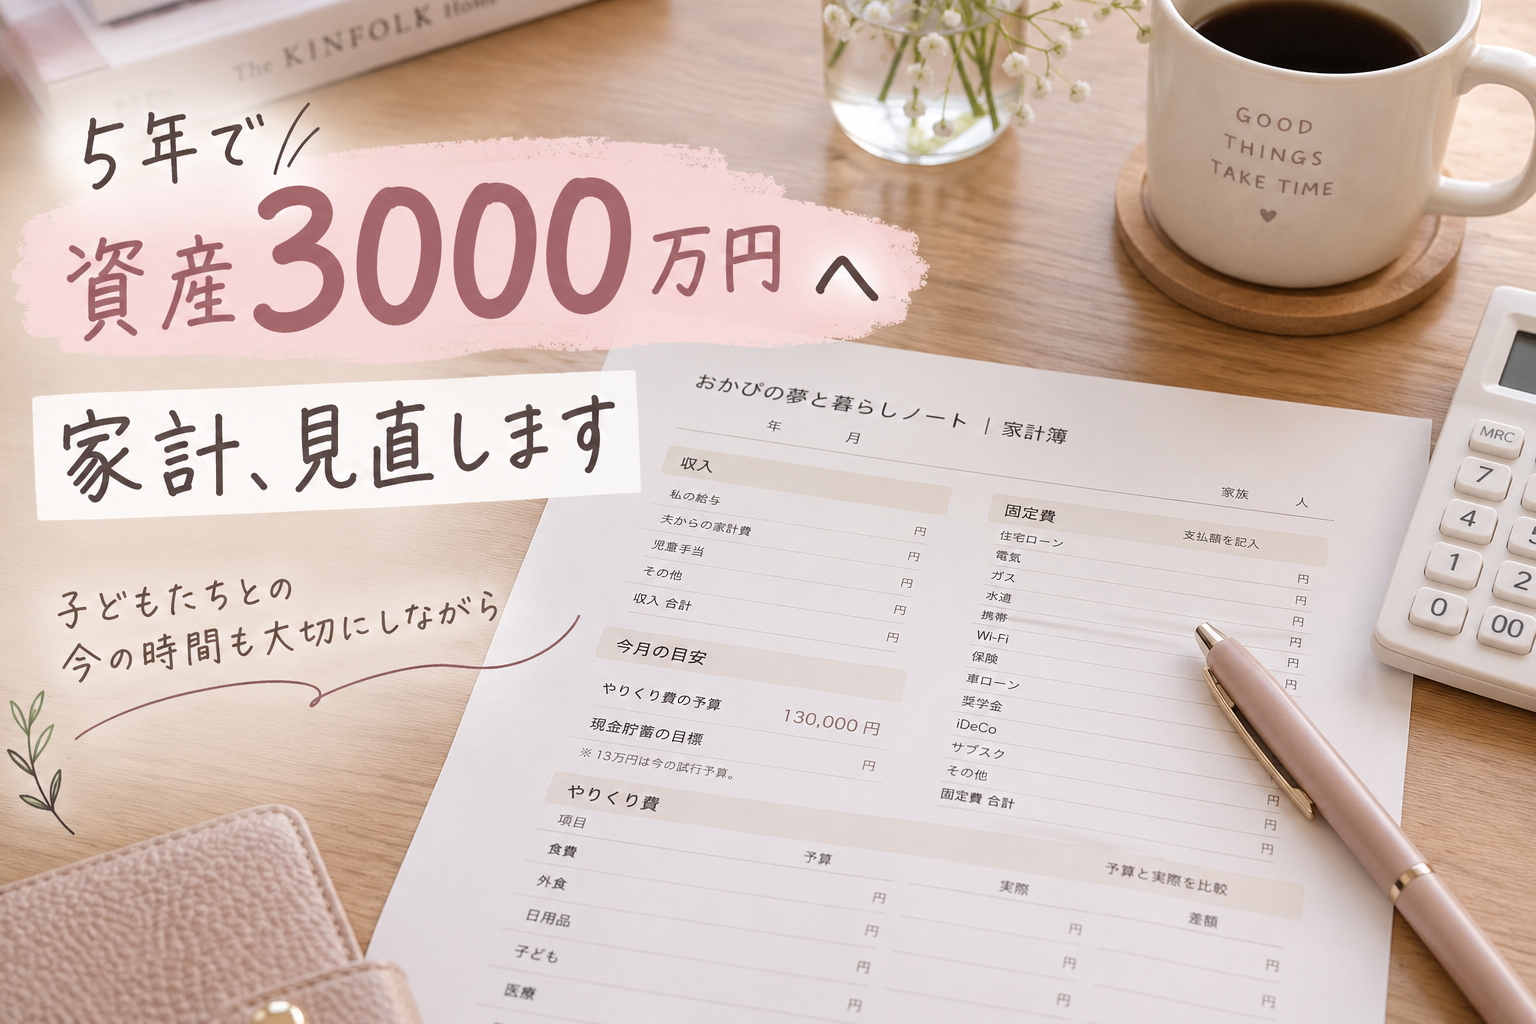
ブログを始めたときに書いた、5年後に資産3000万円という目標。
今のままで簡単に届く金額ではないと思っています。
だからまずは、今のお金の使い方を一度整理するところから始めることにしました。
今までは、そこまで細かく家計管理をしていませんでした
これまでも貯金をしていなかったわけではありません。
でも、毎月細かく予算を決めて、
「食費はいくら、日用品はいくら」
ときっちり管理するような家計ではありませんでした。
それでもなんとなく貯金はできていたので、あまり深く考えていなかったところもあります。
でも、中古住宅を購入してみると、家そのもののお金だけではありませんでした。
諸費用もかかるし、わが家の場合は購入後にリフォームもしています。
家を買ったときにかかったお金については、これまでの記事にもまとめました。
さらに、これから3人目が生まれれば、当然これまでと同じ家計ではなくなります。
夫の仕事のお金も、これからはきちんと残していきたい。
そう考えると、「なんとなく貯める」だけではなく、一度ちゃんと家計を整えたいと思いました。
5年後の資産3000万円という目標は変わりません
ブログを始めたときにも書きましたが、わが家は5年後に資産3000万円をひとつの目標にしています。
ただ、現金だけで3000万円を貯めようと思っているわけではありません。
現金や投資なども含めて、純資産として3000万円を目指したいと思っています。
3000万円あれば、今の住宅ローンを一括で返そうと思えば返せる。
いつか建てたいと思っている平屋の頭金にもできる。
投資に回せるお金も増やせます。
いろいろ考えた中で、私たちにとって「ここまでいけたら、かなり選択肢が増えそう」と思ったのが3000万円でした。
とはいえ、正直ちょっと厳しそうだなとも思っています。
今の生活のまま、節約だけでどうにかできる金額ではありません。
だから、家計を整えることと一緒に、収入を増やすことも考えていきます。
まずは固定費から見直しています
家計を見直そうと思って、最初に始めたのが固定費です。
今は、
- スマホ代
- iDeCo
- 奨学金
- その他の毎月かかっている固定費
などを、一つずつ確認しています。
毎月当たり前のように払っていると、意外とそのままになっているものもありました。
3人目が生まれたあとは、今とは収入や支出も変わります。
だから今のうちに、減らせるところは減らしておきたいと思っています。
ただ、何でもかんでも削るというより、
「これは本当に今のわが家に必要?」
と一つずつ考える感じです。
固定費の見直しについては、実際にどのくらい変わったのかが分かったら、また別の記事にもまとめたいです。
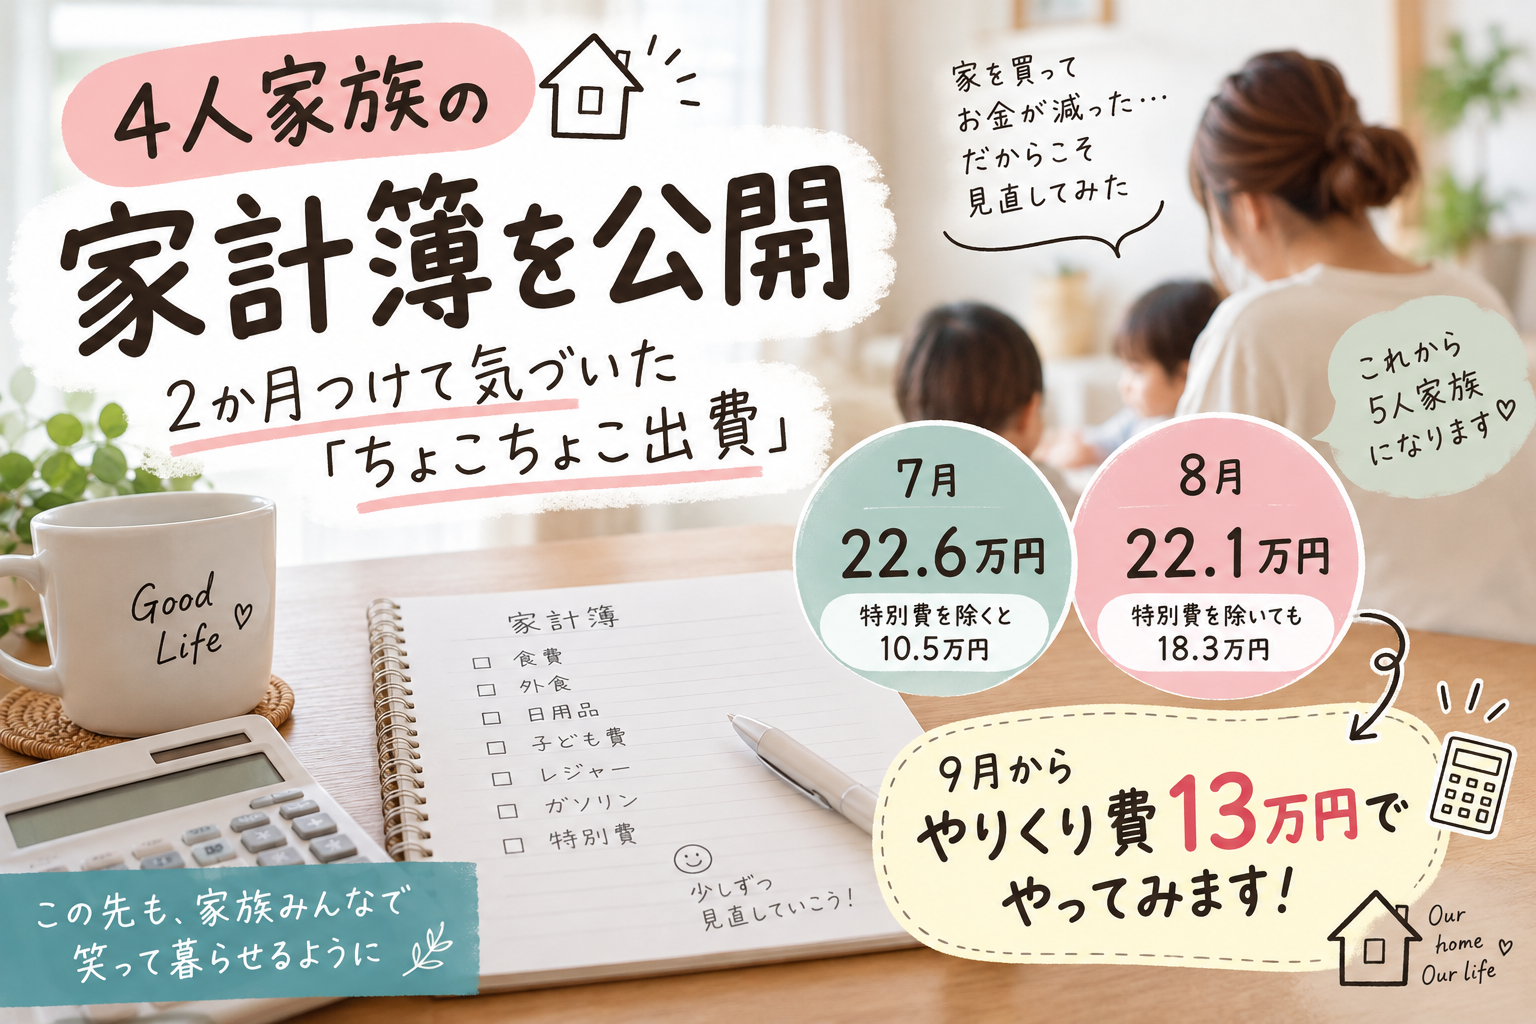
やりくり費は月13万円でやってみます
固定費とは別に、毎月使うお金も予算を決めてみることにしました。
とりあえず今は、月13万円でやってみています。
この13万円の中には、
食費、外食、日用品、お小遣い、子どもにかかるお金、レジャー費なども含めています。
ただ、わが家は外食にも結構行くので、13万円で本当にいけるのかはちょっと怪しいです。
最初から無理な金額を決めて苦しくなっても続かないので、まずは実際にやってみることにしました。
家計簿もつけながら、
「何に使いすぎているのか」
「ここは削らなくてもいいんじゃないか」
というところも見ていきたいです。
13万円で実際に生活できたのかは、また家計簿と一緒に記録していこうと思います。
節約だけで3000万円を目指すつもりはありません
家計を見直していると、どうしても「もっと削らないと」と考えてしまいます。
でも、私はお金を貯めるために、今の生活を全部我慢したいわけではありません。
5年後、子どもたちは12歳、9歳、5歳です。
まだみんな子どもだけど、この5年間で今よりずっと大きくなります。
子どもが小さい今だからできるお出かけもしたいし、旅行にも行きたい。
家族でいろいろな思い出も作りたいです。
だから、
今を我慢して、5年後のためだけにお金を貯める
というやり方にはしたくありません。
使うところには使いながら、無駄なところは見直す。
そして、節約するだけではなく、収入源そのものも増やしていきたいと思っています。
ブログや夫の仕事も、少しずつ育てていきたい
今やっているこのブログも、そのひとつです。
まだ始めたばかりで、これからどうなるのかは分かりません。
夫の仕事も、今よりもっと伸ばしていきたいと思っています。
それ以外にも、自分の好きなことを少しずつ収入につなげられたらいいなと思っています。
そして、いつか挑戦したいのが不動産投資です。
私は宅建を取り、夫には内装の仕事の経験があります。
せっかく自分たちにあるものなので、これから少しずつ活かしていきたいです。
節約だけで3000万円を作るのではなく、
家計を整えること、収入源を増やすこと、投資すること。
この3つを少しずつ進めていくつもりです。
5年後のために、今の5年間も大切にしたい
5年で資産3000万円。
書いてみると、やっぱり大きな金額です。
本当に5年で届くのかは、まだ分かりません。
でも、3000万円を貯めることだけが目的ではありません。
ある程度の資産があって、収入源も今より増えている。
家族でやりたいことを楽しめて、自分のやりたいことにも時間を使えている。
お金や時間にずっと追われる生活から、少しずつ抜けていきたいです。
そのために、まずは今の家計を整えるところから。
13万円のやりくり費も、本当に続けられるのか分かりません。
うまくいかなかったら、それも含めて見直していけばいいかなと思っています。
5年後だけを見るのではなく、子どもたちとの今の時間も大切にしながら。
わが家なりのペースで、やってみます。
コメント